
L’application TWINT, le paiement mobile des banques helvétiques, est en 2026 le moyen le plus simple d’alimenter un compte joueur sur l’une des dix plateformes agréées par la Commission fédérale des maisons de jeu (CFMJ) : on scanne un code QR, on confirme dans l’appli de sa banque (UBS, PostFinance, Raiffeisen, BCV, banques cantonales…), et le montant est crédité en quelques secondes. Chez casino777.ch, par exemple, l’opération est gratuite, de CHF 10.– à CHF 10’000.– par versement ; PASINO.ch indique un crédit immédiat dès CHF 10.–. Le sens inverse n’existe pas sur les plateformes consultées : les gains repartent par virement vers un IBAN au nom exact du titulaire du compte joueur, par carte ou via une banque partenaire comme Yapeal, conformément aux exigences d’identification de la loi fédérale sur les jeux d’argent (LJAr) et de son ordonnance (OJAr). Les sites offshore qui affichent le logo de l’appli nationale sont à fuir : des domaines comme « twintcasino.ch » figurent sur la liste de blocage de la CFMJ de 2026. Tant que votre identité n’est pas vérifiée, vos versements cumulés sont plafonnés à CHF 1’000.– et aucun gain n’est encaissable.
Key Takeaway — l’appli mobile sur les plateformes agréées
| Question | Réponse vérifiée (2026) |
|---|---|
| Où l’utiliser légalement ? | Sur les 10 plateformes de la liste CFMJ |
| Frais | Gratuit chez casino777.ch (aucun frais prélevé par l’opérateur) |
| Montants | CHF 10.– à CHF 10’000.– par versement chez casino777.ch |
| Délai de crédit | Instantané |
| Encaissement des gains par l’appli | Non : virement IBAN, carte ou Yapeal selon l’opérateur |
| Compte non vérifié | Versements cumulés ≤ CHF 1’000.–, aucun gain encaissable (art. 52 OJAr) |
Comment se déroule un versement avec l’appli mobile, étape par étape ?
Réponse directe : en moins d’une minute, en six gestes. La procédure est identique à un achat sur une boutique en ligne helvétique, avec une étape supplémentaire : votre compte joueur doit exister et, idéalement, être déjà vérifié.
- Connectez-vous à votre compte sur une plateforme de la liste CFMJ (jackpots.ch, mycasino.ch, online.swisscasinos.ch, casino777.ch, starvegas.ch, 7melons.ch, pasino.ch, swiss4win.ch, admiral.ch ou casineo.ch).
- Ouvrez la caisse (« Caisse », « Banque » ou « Paiements ») puis la section des versements.
- Choisissez l’appli de paiement mobile dans la liste et saisissez le montant.
- Un code QR et un code numérique s’affichent à l’écran.
- Ouvrez l’appli de votre banque, scannez le code QR (ou saisissez le code si vous êtes sur le même téléphone), vérifiez le montant et le bénéficiaire, puis confirmez.
- Le solde est crédité sur votre compte joueur, en général en quelques secondes.
Point de contrôle souvent négligé : le nom du bénéficiaire affiché dans l’appli. Il doit correspondre à l’exploitant de la plateforme, c’est-à-dire à la société qui exploite la maison de jeu concessionnaire. Un nom de société inconnue, basée hors de la Confédération, doit vous faire annuler.
Quels frais et quelles limites s’appliquent ?
Réponse directe : chez les opérateurs agréés consultés, le versement par l’appli mobile est gratuit ; les limites viennent surtout de votre banque et de vos propres réglages de jeu responsable, pas de l’opérateur.
Exemple détaillé : la page « Méthodes de paiement » de casino777.ch, consultée en 2026.
| Moyen de versement | Frais | Délai | Minimum | Maximum |
|---|---|---|---|---|
| Appli de paiement mobile | Gratuit | Instantané | CHF 10.– | CHF 10’000.– |
| PostFinance Card | Gratuit | Instantané | CHF 10.– | CHF 10’000.– |
| Apple Pay | Gratuit | Instantané | CHF 10.– | CHF 10’000.– |
| Paysafecard | Jusqu’à 7,05 % du montant | Instantané | CHF 10.– | CHF 1’000.– |
| Virement bancaire | Gratuit | 1 à 3 jours ouvrables | Pas de limite | Pas de limite |
Côté banque, les plafonds de l’appli varient. La BCV, dans le tableau comparatif publié sur sa page consacrée au paiement instantané, mentionne CHF 4’000.– pour les paiements entre particuliers et CHF 10’000.– dans les commerces. D’autres banques appliquent leurs propres limites journalières ou mensuelles, généralement modifiables dans l’appli. Consultez les réglages de la vôtre avant de vous étonner d’un refus.
Ajoutez une troisième couche, la plus importante : la limite de versement que vous fixez dans votre compte joueur. Elle prévaut sur tout le reste et constitue l’outil de jeu responsable le plus efficace.
Quelle différence entre l’appli mobile, la PostFinance Card et la carte de crédit ?
Réponse directe : l’appli et la PostFinance Card débitent directement votre compte, sans crédit ; la carte de crédit vous fait miser de l’argent que vous n’avez pas encore payé. Pour garder la maîtrise de son budget, les deux premiers sont préférables.
| Critère | Appli de paiement mobile | PostFinance Card | Carte de crédit Visa/Mastercard | Virement bancaire |
|---|---|---|---|---|
| Source des fonds | Compte bancaire lié | Compte PostFinance | Crédit, facture mensuelle | Compte bancaire |
| Délai de crédit | Secondes | Instantané | Instantané | 1 à 3 jours ouvrables |
| Données partagées avec l’opérateur | Aucune donnée de carte ni IBAN | Identifiants de carte ou confirmation dans l’appli PostFinance | Numéro de carte | IBAN |
| Suivi budgétaire | Visible dans l’appli en temps réel | Visible dans l’e-banking | Visible à la facture | Visible dans l’e-banking |
| Risque d’endettement | Faible | Faible | Élevé | Faible |
| Canal d’encaissement des gains | Non | Non | Parfois vers la même carte | Oui (IBAN) |
| Frais bancaires sur un versement de CHF 100.– | Aucun chez casino777.ch | Aucun chez casino777.ch | CHF 3.50 (PostFinance, Raiffeisen) à CHF 10.– (BCV, minimum) | Aucun en CHF |
La commission « jeux d’argent » des cartes de crédit. C’est le coût le plus sous-estimé. Les barèmes officiels consultés en 2026 la fixent ainsi, Swisslos et Loro exceptés :
| Émetteur | Commission | Minimum / maximum |
|---|---|---|
| PostFinance (cartes de crédit) | 3,5 % | Maximum CHF 100.– |
| Raiffeisen | 3,5 % | Minimum CHF 3.– ; rien sur les crédits de gains |
| BCV (Argent, Or, Platinum, Prepaid) | 4 % | Minimum CHF 10.– |
| Viseca (cartes Visa) | 4 % | Minimum CHF 10.– |
| UBS (Basic, Classic, Gold) | 4 %, selon ses fiches produit | Maximum CHF 100.– |
Raiffeisen précise que Swisscard, UBS, PostFinance, Cembra et Cornèr la prélèvent aussi. Sur dix versements de CHF 50.– par mois avec une carte BCV, le minimum de CHF 10.– par opération représente CHF 100.– de frais pour CHF 500.– misés, soit 20 %. Avec l’appli mobile ou une carte de débit, ce coût disparaît.
Pour qui cherche un casino PostFinance : la PostFinance Card est acceptée au versement chez plusieurs opérateurs agréés (gratuitement chez casino777.ch), et un compte PostFinance à votre nom peut recevoir les gains par virement. Le paiement instantané entre grandes banques, opérationnel depuis 2024, raccourcit encore ce délai lorsque l’opérateur l’utilise.
Pourquoi ne peut-on pas encaisser ses gains par l’appli mobile ?
Réponse directe : parce que les opérateurs agréés doivent pouvoir rattacher chaque franc versé à un titulaire identifié. Le virement vers un IBAN au nom du titulaire du compte joueur, vérifié, est la solution retenue ; l’appli, conçue pour le paiement, ne sert pas de canal de versement des gains sur les plateformes que nous avons consultées.
Concrètement, selon les informations publiées par les opérateurs :
- PASINO.ch : virement vers un IBAN helvétique au nom du joueur, jusqu’à trois jours ouvrables selon sa page d’aide.
- mycasino.ch : virement, YAPEAL ou versement instantané une fois par jour vers un IBAN vérifié ; comptes Yuh et Swissquote non acceptés.
- casino777.ch : vers un IBAN Yapeal personnel déjà utilisé pour un versement, ou vers la carte utilisée ; délais détaillés sur notre page consacrée aux encaissements.
Vignette — le compte du conjoint. Amélie, 36 ans, Bulle, alimente son compte joueur avec l’appli liée au compte du ménage, ouvert au seul nom de son mari. Le versement passe sans problème. Mais lorsqu’elle gagne CHF 1’200.–, la demande d’encaissement vers ce compte est refusée : le titulaire n’est pas la joueuse. Elle doit enregistrer et faire vérifier un compte à son nom, ce qui prend deux jours. Leçon : liez votre appli à un compte dont vous êtes titulaire avant de jouer.
Comment le contrôle de nom fonctionne-t-il, et comment éviter un blocage ?
Réponse directe : l’opérateur compare le nom de votre profil, celui de votre pièce d’identité et celui du titulaire de l’IBAN. La moindre différence (nom d’usage, trait d’union, second prénom, nom de jeune fille) peut déclencher une vérification manuelle.
Les configurations à risque :
| Situation | Risque | Solution |
|---|---|---|
| Nom composé tronqué dans le profil | Vérification manuelle | Saisir le nom exactement comme sur la pièce d’identité |
| Compte joint | Accepté par certains opérateurs (casineo.ch, si le cotitulaire n’est pas exclu), refusé par d’autres | Vérifier la règle de l’opérateur ou utiliser un compte individuel |
| Compte professionnel ou d’entreprise | Refus | Compte privé uniquement |
| Néobanque non acceptée | Refus ou retard | Consulter la liste de l’opérateur (Yuh, Swissquote chez mycasino.ch) |
| Appli liée au compte d’un proche | Encaissement impossible vers ce compte | Lier l’appli à votre propre compte |
| Changement de nom récent (mariage) | Divergence pièce/IBAN | Mettre à jour les deux avant de jouer |
Que faire si l’appli refuse le paiement ?
Réponse directe : dans la grande majorité des cas, le refus vient d’une limite de l’appli, d’un solde insuffisant ou d’un réglage de jeu responsable, pas d’une panne de l’opérateur. Procédez dans cet ordre :
- Lisez le message d’erreur dans l’appli et notez l’heure exacte.
- Vérifiez le solde du compte lié et votre limite journalière ou mensuelle dans l’appli.
- Contrôlez votre limite de jeu sur la plateforme : si vous avez atteint le plafond fixé, le versement sera bloqué, et c’est voulu.
- Vérifiez l’adresse du site : un refus vers une plateforme absente de la liste CFMJ est un signal d’alerte.
- Réessayez une seule fois avec un nouveau code QR : un code expiré est une cause fréquente d’échec.
- Écrivez au service client (chat ou e-mail plutôt que téléphone, pour garder une trace) avec l’heure, le montant et la capture du message. Un avis Trustpilot de 2026 décrit un crédit mal comptabilisé chez casino777.ch, corrigé après réclamation écrite : la capture d’écran fait foi.
- N’utilisez pas l’appli d’un proche pour contourner le refus : l’encaissement des gains serait ensuite bloqué.
Comment éviter les arnaques au code QR et à l’hameçonnage ?
Réponse directe : ne scannez un code QR de paiement que sur la page de caisse d’une plateforme dont vous avez tapé vous-même l’adresse, et vérifiez toujours le bénéficiaire et le montant dans l’appli avant de confirmer.
Les scénarios de fraude à connaître :
- Faux e-mail de « bonus » : un message reprenant le logo d’un opérateur agréé vous invite à scanner un code pour « activer » un bonus. Le bénéficiaire réel est un tiers. Les opérateurs agréés n’ont pas besoin de vous faire payer par e-mail.
- Faux site miroir : une adresse qui ressemble à celle d’un opérateur agréé (la liste de blocage contient par exemple « 777casinodavos.ch ») affiche une caisse identique.
- Demande de paiement entrante : si vous recevez une demande d’argent dans l’appli au nom d’un « service de jeu », refusez-la ; les plateformes agréées n’envoient pas de demandes de ce type pour alimenter un compte joueur.
- Faux service client : un interlocuteur vous appelle pour « débloquer » un gain moyennant un versement. Aucun opérateur agréé ne conditionne un encaissement à un nouveau paiement.
En cas de doute, ne confirmez rien, raccrochez, et contactez l’opérateur par le numéro affiché sur son site officiel. Si vous avez déjà payé, contactez immédiatement votre banque.
Comment documenter ses versements pour un litige ou sa déclaration d’impôt ?
Réponse directe : exportez chaque mois l’historique des transactions de votre compte joueur et gardez les relevés de votre appli bancaire. Ces deux sources se recoupent et suffisent dans la quasi-totalité des situations.
Pourquoi c’est utile :
- En cas de litige : un versement crédité en retard ou un solde contesté se règle beaucoup plus vite avec l’heure, le montant et l’identifiant de transaction.
- Pour la fiscalité : les gains sur une plateforme agréée sont exonérés jusqu’à CHF 1’071’000.– par gain en 2026. Au-delà, la part excédentaire est imposable et l’opérateur retient 35 % d’impôt anticipé ; les mises prélevées du compte joueur sont alors déductibles dans une certaine limite (CHF 26’800.– à l’impôt fédéral direct selon la brochure de l’AFC consultée). L’historique des mises devient la pièce justificative.
- Pour votre suivi personnel : additionner les versements d’un mois sur papier est souvent plus parlant que n’importe quel tableau de bord.
Micro-scénario — le week-end. Un joueur de Sion alimente son compte un samedi soir : le crédit est instantané, comme en semaine. Le même soir, il gagne et demande l’encaissement par virement classique : le paiement partira au premier jour ouvrable. L’appli fonctionne 7 jours sur 7 dans un sens ; le circuit des gains dépend du rail choisi par l’opérateur, instantané ou non.
Pourquoi les sites offshore qui affichent le logo de l’appli sont-ils suspects ?
Réponse directe : parce que l’appli est un produit des banques helvétiques, intégré par les opérateurs agréés. Un site non agréé qui l’affiche peut mentir, utiliser un intermédiaire opaque, ou se faire passer pour une offre nationale.
La liste de blocage de la CFMJ de 2026 contient plusieurs domaines construits autour de ce nom : « twintcasino.ch » et « onlinecasinotwint.ch » (bloqués en 2026), « casinosmittwint.com » (bloqué en 2026). La même liste compte 243 domaines en « .ch » et plus de 90 adresses contenant le nom du pays en anglais, en français ou en allemand. Ni l’extension nationale ni un logo de paiement ne prouvent la légalité d’un site.
Les risques concrets en cas de versement sur un site offshore :
- Aucun recours devant la CFMJ en cas de litige.
- Gains imposables dès le premier franc, mises non déductibles, au lieu de l’exonération jusqu’à CHF 1’071’000.– par gain sur les plateformes agréées.
- Encaissement incertain, souvent en euros, après vérification tardive.
- Exclusion ignorée : le registre commun ne s’applique pas.
Qu’est devenue l’offre numérique de la maison de jeu Barrière, et comment encaisser un ancien solde ?
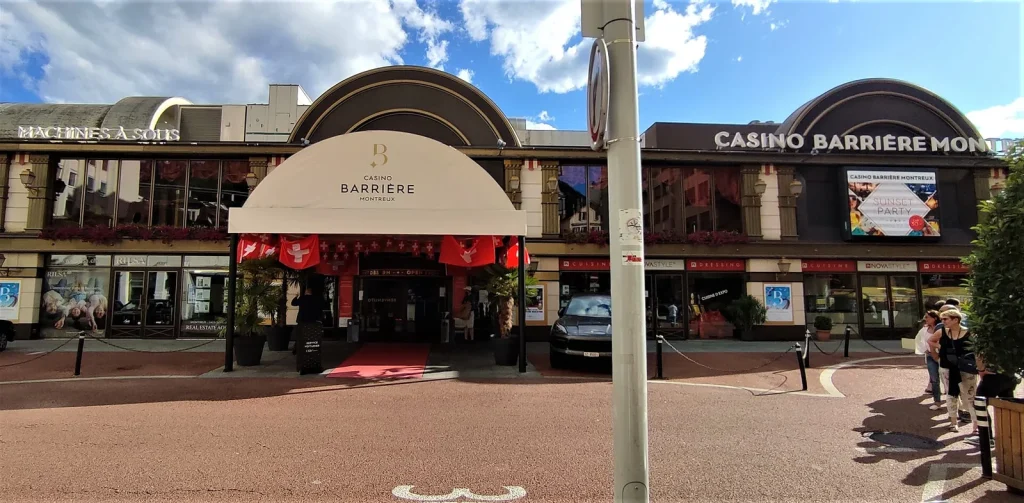
Réponse directe : GAMRFIRST.ch, la plateforme de la maison de jeu de Montreux exploitée par le Groupe Barrière, a cessé son activité en 2025. La CFMJ a retiré l’extension de concession, et l’ancien domaine redirige désormais vers swiss4win.ch, la plateforme de Lugano.
Les recherches pour un « casino Barrière retrait en ligne » concernent donc d’anciens comptes. Si vous aviez un solde et n’avez pas obtenu son versement, écrivez à l’exploitant de la maison de jeu de Montreux en joignant vos preuves (identifiant, captures de solde, échanges), puis, à défaut de réponse, à la CFMJ. Les salles Barrière de Montreux, Fribourg (Granges-Paccot) et Courrendlin restent ouvertes ; l’arrêt ne concerne que l’offre numérique.
Avant vs Aujourd’hui : comment payait-on avant la LJAr ?
Réponse directe : avant 2019, les joueurs helvétiques alimentaient des sites offshore par carte de crédit ou e-wallet, en euros, et l’appli de paiement mobile n’était pas utilisée pour ce type de plateforme. En 2026, le versement se fait en CHF, en quelques secondes, et l’encaissement passe par un IBAN vérifié.
| Aspect | Avant 2019 | En 2026 |
|---|---|---|
| Moyens de versement | Carte de crédit, e-wallet, virement international | Appli mobile, PostFinance Card, Apple Pay, cartes, virement |
| Monnaie | EUR, USD | CHF |
| Frais | Change et frais de carte | Gratuit pour l’appli, PostFinance Card et Apple Pay chez casino777.ch |
| Encaissement | Vers l’e-wallet ou la carte | Vers un IBAN au nom du joueur, Yapeal ou carte |
| Vérification | Variable | Compte provisoire plafonné à CHF 1’000.–, vérification dans le mois |
| Sites offshore | Accessibles | Bloqués, y compris les faux domaines utilisant le nom de l’appli |
| Suivi budgétaire | Relevé de carte mensuel | Visible en temps réel dans l’appli bancaire |
Comment utiliser l’appli comme outil de maîtrise du budget ?
Réponse directe : en réglant une limite basse dans l’appli de votre banque, en fixant une limite de versement sur la plateforme et en consultant vos transactions chaque semaine. L’appli rend chaque versement visible immédiatement ; c’est un atout si vous le regardez.
Micro-scénario — le budget mensuel. Julien, 45 ans, Neuchâtel, fixe sur sa plateforme une limite mensuelle de CHF 100.– et vérifie chaque dimanche le total de ses versements. En trois mois, il constate qu’il atteint sa limite dès la deuxième semaine et espace ses sessions : l’outil n’a rien interdit, il a rendu la dépense lisible.
Micro-scénario — CHF ou euros ? Une joueuse genevoise reçoit son salaire en euros sur un compte en devise. Les plateformes agréées travaillent en CHF : si elle alimente son compte joueur avec la carte de débit de ce compte en euros, chaque versement est converti avec la marge de sa banque. L’étude moneyland.ch de juin 2025 donne l’ordre de grandeur pour les paiements par carte en euros : 0,9 % de supplément à la BCV, 1,3 % chez PostFinance, 1,8 % chez UBS, avant frais par transaction. Pour l’encaissement, la BCV indique qu’un paiement instantané en CHF peut être crédité sur un compte en devise, avec des frais de change possibles. Convertir une fois par mois vers un compte en CHF, puis payer depuis ce compte, limite la facture.
Vaut-il mieux un seul versement mensuel ou plusieurs petits versements ?
Réponse directe : un seul versement mensuel, fixé à l’avance, est le plus facile à contrôler. Les petits versements répétés sont le schéma typique de la perte de contrôle, parce que chacun paraît anodin.
Une méthode simple, applicable dès ce mois-ci :
- Définissez votre budget de loisirs jeu en CHF, une fois par mois, à un moment calme (par exemple le jour du salaire).
- Réglez la limite de versement mensuelle de la plateforme exactement à ce montant. Une baisse de limite s’applique en général tout de suite ; une hausse est souvent différée selon les conditions de l’opérateur, ce qui vous protège des décisions impulsives.
- Faites un seul versement du montant prévu, ou deux au maximum.
- Comptez les versements : si vous dépassez trois versements dans le mois, considérez-le comme un signal, pas comme un hasard.
- Notez chaque gain encaissé séparément : un gain réinjecté n’est plus un gain.
Exemple illustratif. Avec un budget de CHF 80.– par mois, un joueur qui verse CHF 20.– quatre fois a dépensé la même somme que celui qui verse CHF 80.– une fois. Mais le premier a pris quatre décisions de jeu au lieu d’une, chacune après une session, souvent après une perte. C’est là que la facilité d’un paiement en une seconde devient un risque.
À qui ce mode de paiement ne convient-il absolument pas ?
Réponse directe : aux personnes pour qui la facilité d’un paiement en une seconde devient un piège, et à celles qui n’ont pas de compte bancaire à leur nom.
- Personnes qui versent sous le coup de l’émotion : un versement en un geste après une perte est précisément le comportement à éviter ; un virement bancaire, plus lent, laisse un temps de réflexion.
- Personnes sans compte à leur nom : l’encaissement des gains sera impossible.
- Utilisateurs de l’appli liée au compte d’un tiers : parents, conjoints, colocataires ; l’encaissement sera refusé.
- Personnes inscrites au registre d’exclusion : aucune plateforme agréée ne leur ouvrira de compte.
- Personnes en situation de surendettement : supprimez plutôt l’opérateur de vos bénéficiaires et contactez la hotline nationale de désendettement au 0800 807 807.
- Mineurs : l’appli peut être disponible dès un jeune âge selon les banques, mais les jeux d’argent restent interdits avant 18 ans.
Questions fréquentes
Quels moyens de paiement casino suisse en CHF sont les plus courants ? Sur les plateformes agréées : l’appli de paiement mobile, la PostFinance Card, les cartes Visa et Mastercard, Apple Pay chez certains opérateurs, Paysafecard (avec frais) et le virement bancaire. L’encaissement passe par l’IBAN, Yapeal ou la carte selon l’opérateur.
L’opérateur voit-il mon IBAN lors d’un versement par l’appli ? Non, le versement par l’appli ne transmet ni données de carte ni IBAN. Vous devrez toutefois enregistrer un IBAN pour encaisser vos gains.
Le versement est-il remboursable ? Une fois crédité sur votre compte joueur, le montant peut être joué ou encaissé selon les règles de l’opérateur ; il n’existe pas de « remboursement » automatique par l’appli. Les conditions de chaque opérateur s’appliquent.
Pourquoi mon versement n’apparaît-il pas tout de suite ? Le crédit est normalement instantané ; un retard ponctuel peut venir d’une perturbation technique de l’opérateur ou de l’appli. Attendez quelques minutes, puis contactez le service client avec l’heure et le montant.
Peut-on alimenter son compte joueur avant la vérification d’identité ? Oui, mais les versements cumulés sont plafonnés à CHF 1’000.– et aucun gain ne peut être encaissé tant que le compte est provisoire (art. 52 OJAr). L’opérateur doit vérifier votre identité au plus tard un mois après l’ouverture.
Jeu responsable : 18+ et aide gratuite
Les jeux d’argent sont réservés aux personnes de 18 ans révolus. La facilité d’un paiement mobile exige des garde-fous : limite de versement sur la plateforme, plafond dans l’appli bancaire, et contrôle régulier de vos transactions. Si vous versez plus que prévu ou si vous empruntez pour jouer, appelez SOS-jeu au 0800 040 080 (gratuit, anonyme, 24 h/24) ou consultez sos-jeu.ch, qui recense les centres de consultation de chaque canton romand, dont le Centre du jeu excessif du CHUV et Rien ne va plus à Genève.
Sources : CFMJ (liste des plateformes agréées, liste de blocage de 2026, communiqué de 2026) ; art. 52 OJAr ; AFC (franchise 2026) ; casino777.ch, « Méthodes de paiement » (2026) ; centre d’aide mycasino.ch ; page d’aide paiements de PASINO.ch ; BCV, « Paiement instantané » ; communiqué du Groupe Barrière (2025) ; Les Enjeux (2026).